עודכן לאחרונה: אוקטובר 2026
מחפשים מי שינהל את הבניין בשבילכם?
ניהול ועד בית חיצוני: איך זה עובד · השאירו פרטים ונחזור אליכם
בקצרה: ביטוח צד ג׳ לבניין משותף מכסה את האחריות החוקית של בעלי הדירות כלפי אדם שנפגע, או שרכושו ניזוק, בשטחים המשותפים – למשל מבקר שהחליק בחדר המדרגות או רכב שנפגע מחלק שנפל מהגג. החוק לא מחייב לרכוש אותו, אבל בלי ביטוח, פיצוי בתביעה כזו ישולם מכיסם של הדיירים. המחיר נגזר בעיקר מגבול האחריות, מגודל הבניין וממה שיש ברכוש המשותף.
רוצים שמישהו ידאג לביטוח של הבניין בשבילכם?
חברת ניהול מרכזת את חידוש הפוליסה, ההשוואה בין הצעות והטיפול בתביעות מול חברת הביטוח.
מה זה ביטוח צד ג׳ לבניין
"צד שלישי" הוא כל מי שאינו המבוטח עצמו: אורח, שליח, עובד של ספק, עובר אורח או שכן מבניין סמוך. כשאדם כזה נפגע בגלל מפגע ברכוש המשותף – מדרגה שבורה, תאורה שלא עובדת, אריח שהתנתק מהחזית – הוא יכול לתבוע את בעלי הדירות בטענה שלא שמרו על הרכוש המשותף כראוי. ביטוח צד ג׳ נועד לממן את ההגנה המשפטית ואת הפיצוי בתביעה כזו, עד גבול האחריות שנקבע בפוליסה.
חשוב להבחין בינו לבין ביטוח המבנה: ביטוח מבנה משלם על נזק לבניין עצמו, וביטוח צד ג׳ משלם על נזק שהבניין גרם לאחרים. ברוב המקרים שניהם נרכשים יחד בפוליסה אחת לבית המשותף, ואת התמונה המלאה של רכיבי הביטוח אפשר למצוא במדריך ביטוח לבית משותף.
האם ביטוח צד ג׳ לבית משותף הוא חובה
אין חובה חוקית כללית לרכוש ביטוח צד ג׳ לבית משותף. מה שכן קיים הוא האחריות עצמה: בעלי הדירות אחראים לרכוש המשותף, ותביעת נזיקין יכולה להגיע אליהם גם כשאין ביטוח. במקרה כזה הפיצוי והוצאות המשפט מתחלקים בין הדיירים, בדרך כלל לפי חלקם ברכוש המשותף.
לכן ההחלטה האמיתית היא לא "חובה או לא", אלא האם הבניין מוכן לשאת לבד בסיכון. ככל שיש יותר תנועה של אנשים ויותר מתקנים משותפים, כך הסיכון גבוה יותר. את ההחלטה על רכישת הביטוח ועל גבול האחריות מקבלים באסיפה הכללית ומתעדים בפרוטוקול.
אילו אירועים הוא מכסה, ומה לא
הכיסוי המדויק נקבע בפוליסה, אבל כך נראית בדרך כלל החלוקה בין סוגי הביטוח בבניין:
| מה קרה | איזה ביטוח רלוונטי | מה לבדוק בפוליסה |
|---|---|---|
| מבקר החליק בחדר המדרגות ונפצע | צד ג׳ של הבית המשותף | גבול האחריות לאירוע והשתתפות עצמית |
| אריח מהחזית נפל על רכב שחנה ליד הבניין | צד ג׳ של הבית המשותף | האם נזק לרכוש של צד שלישי כלול |
| דלת הכניסה הראשית נשברה | ביטוח מבנה של הבית המשותף | סכום הביטוח והחריגים |
| עובד ניקיון שהוועד מעסיק ישירות נפצע | חבות מעבידים | האם הוועד הוא המעסיק בפועל |
| עובד של קבלן שיפוצים נפצע בגג | הביטוח של הקבלן | אישור ביטוח מהקבלן לפני תחילת העבודה |
| מים מהדירה שלכם הציפו את הדירה של השכן | צד ג׳ בביטוח הדירה הפרטי | האם ביטוח הדירה שלכם כולל צד ג׳ |
מה בדרך כלל לא נכלל: נזק שנגרם בכוונה, נזק לרכוש של בעלי הדירות עצמם בתוך הדירות, ופגיעה בעובדים – שלה יש פוליסה נפרדת.
ממה נגזרת עלות ביטוח צד ג׳ לבניין
אין מחיר אחיד, כי כל חברת ביטוח מתמחרת לפי הסיכון של הבניין הספציפי. מה שכן אפשר לדעת מראש הוא אילו נתונים ישפיעו על ההצעה:
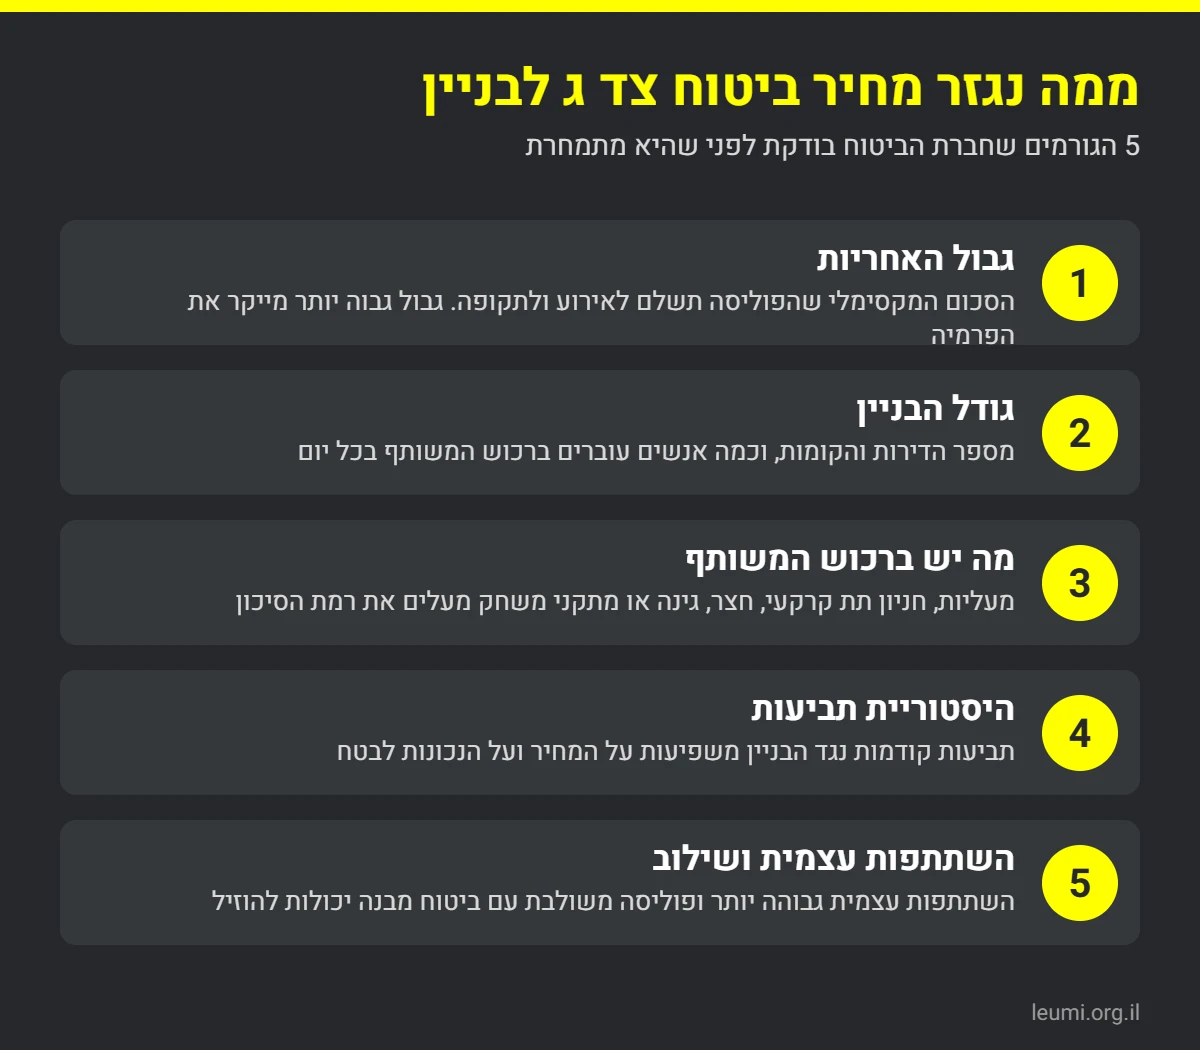
- גבול האחריות – הסכום המקסימלי שהפוליסה תשלם לאירוע ולתקופה. זה המרכיב המשמעותי ביותר במחיר.
- גודל הבניין – מספר הדירות והקומות, ומכאן כמות האנשים שעוברים בשטחים המשותפים.
- מה יש ברכוש המשותף – מעליות, חניון תת־קרקעי, חצר או גינה מעלים את רמת הסיכון.
- היסטוריית תביעות – תביעות קודמות נגד הבניין משפיעות על המחיר ולעיתים על עצם הנכונות לבטח.
- השתתפות עצמית ושילוב – השתתפות עצמית גבוהה יותר ופוליסה משולבת עם ביטוח מבנה יכולות להוזיל את הפרמיה.
כדי לקבל מחיר אמיתי, בקשו כמה הצעות על בסיס אותם נתונים ואותו גבול אחריות. השוואה בין הצעות עם גבולות שונים היא השוואה בין מוצרים שונים.
איך בוחרים פוליסה
- ממפים את הסיכונים בבניין: כניסות, מדרגות, מעליות, חניון, גג נגיש, חצר ומתקנים.
- קובעים גבול אחריות שמתאים לגודל הבניין ולתנועת האנשים בו, ומביאים אותו לאישור האסיפה.
- מבקשים הצעות דרך סוכן ביטוח – חברות הביטוח מציעות פוליסות ייעודיות לבית משותף שמשלבות מבנה וצד ג׳.
- קוראים את החריגים: נזקי מים, עבודות בגובה, אירועים בחניון ושימוש מסחרי בחלק מהבניין.
- מתאמים עם ביטוחי הדירות כדי שלא יהיו חורים בכיסוי בין הפוליסה של הבניין לפוליסות הפרטיות.
קבלנים שעובדים בבניין
שיפוץ חזית, החלפת מעלית או איטום גג הם בדיוק הזמנים שבהם הסיכון לצד שלישי עולה. לפני תחילת עבודה, בקשו מהקבלן אישור על ביטוח צד ג׳ וחבות מעבידים בתוקף, וודאו בהסכם שהוא אחראי לנזקים שהעבודה שלו גורמת. כך תביעה בגלל פיגום שנפל לא תגיע לפוליסה של הבניין.
ניהול מסודר של אחזקת המבנה מקטין את הסיכוי לתביעה מלכתחילה: תאורה תקינה, מעקות יציבים ותיקון מהיר של מפגעים הם ההגנה הזולה ביותר.
מה עושים כשמישהו נפגע
- מוודאים שהנפגע מקבל טיפול, ומתעדים את המקום והמפגע בתמונות.
- רושמים פרטים: מתי, איפה, מי היה עד, ומה בדיוק קרה.
- מודיעים לסוכן הביטוח או לחברת הביטוח בהקדם, לפי מה שנקבע בפוליסה.
- לא מודים באחריות ולא מתחייבים לפיצוי לפני שחברת הביטוח מעורבת.
- מתקנים את המפגע מיד, כדי שלא ייפגע אדם נוסף.
שאלות נפוצות
האם ביטוח צד ג׳ לבית משותף הוא חובה?
לא. אין חובה חוקית כללית, אבל בעלי הדירות אחראים לרכוש המשותף, ובלי ביטוח פיצוי בתביעה ישולם מכיסם. לכן רוב הבניינים המנוהלים רוכשים אותו.
מה ההבדל בין ביטוח מבנה לביטוח צד ג׳ בבניין?
ביטוח מבנה משלם על נזק לבניין עצמו, כמו דלת שבורה או נזק לגג. ביטוח צד ג׳ משלם על נזק שהבניין גרם לאחרים, כמו מבקר שנפצע בחדר המדרגות.
כמה עולה ביטוח צד ג׳ לבניין?
אין מחיר אחיד. העלות נקבעת לפי גבול האחריות, גודל הבניין, המתקנים ברכוש המשותף, היסטוריית התביעות וההשתתפות העצמית, ולכן כדאי להשוות כמה הצעות עם אותם נתונים.
האם ביטוח הדירה שלי מכסה פגיעה של מישהו בלובי?
בדרך כלל לא. צד ג׳ בביטוח דירה נוגע לאחריות שלכם כבעלי הדירה, ואילו פגיעה ברכוש המשותף היא עניין של הפוליסה של הבית המשותף. כדאי לבדוק את שתי הפוליסות.
מי מחליט על רכישת הביטוח ועל גבול האחריות?
ההחלטה מתקבלת באסיפה הכללית של בעלי הדירות, ואת הביצוע מנהלים ועד הבית או חברת הניהול. העלות מתחלקת בין הדיירים כחלק מהוצאות הבניין.
המידע כללי. היקף הכיסוי נקבע לפי תנאי הפוליסה, ולפני רכישה מומלץ להתייעץ עם סוכן ביטוח.
רוצים בניין מבוטח ומתוחזק בלי להתעסק בזה?
ניהול מקצועי של הבית המשותף כולל טיפול בביטוח, באחזקה ובתביעות מול חברת הביטוח.