
עודכן לאחרונה: אוקטובר 2026
ביטוח לבית משותף מגן על הרכוש המשותף של הבניין ועל בעלי הדירות מפני תביעות. בדרך כלל הוא כולל ביטוח מבנה לחלקים המשותפים, ביטוח צד ג׳ לאחריות כלפי מי שנפגע ברכוש המשותף, ולפעמים גם ביטוח חבות מעבידים כשהבניין מעסיק עובדים ישירות. את הביטוח מנהלים ועד הבית או חברת הניהול, ועלותו מתחלקת בין הדיירים כחלק מהוצאות הבניין.
רוצים שמישהו ינהל את ביטוח הבניין בשבילכם? קבלו הצעה לניהול הבית המשותף, כולל טיפול בביטוח ובתביעות.
מה כולל ביטוח לבית משותף?
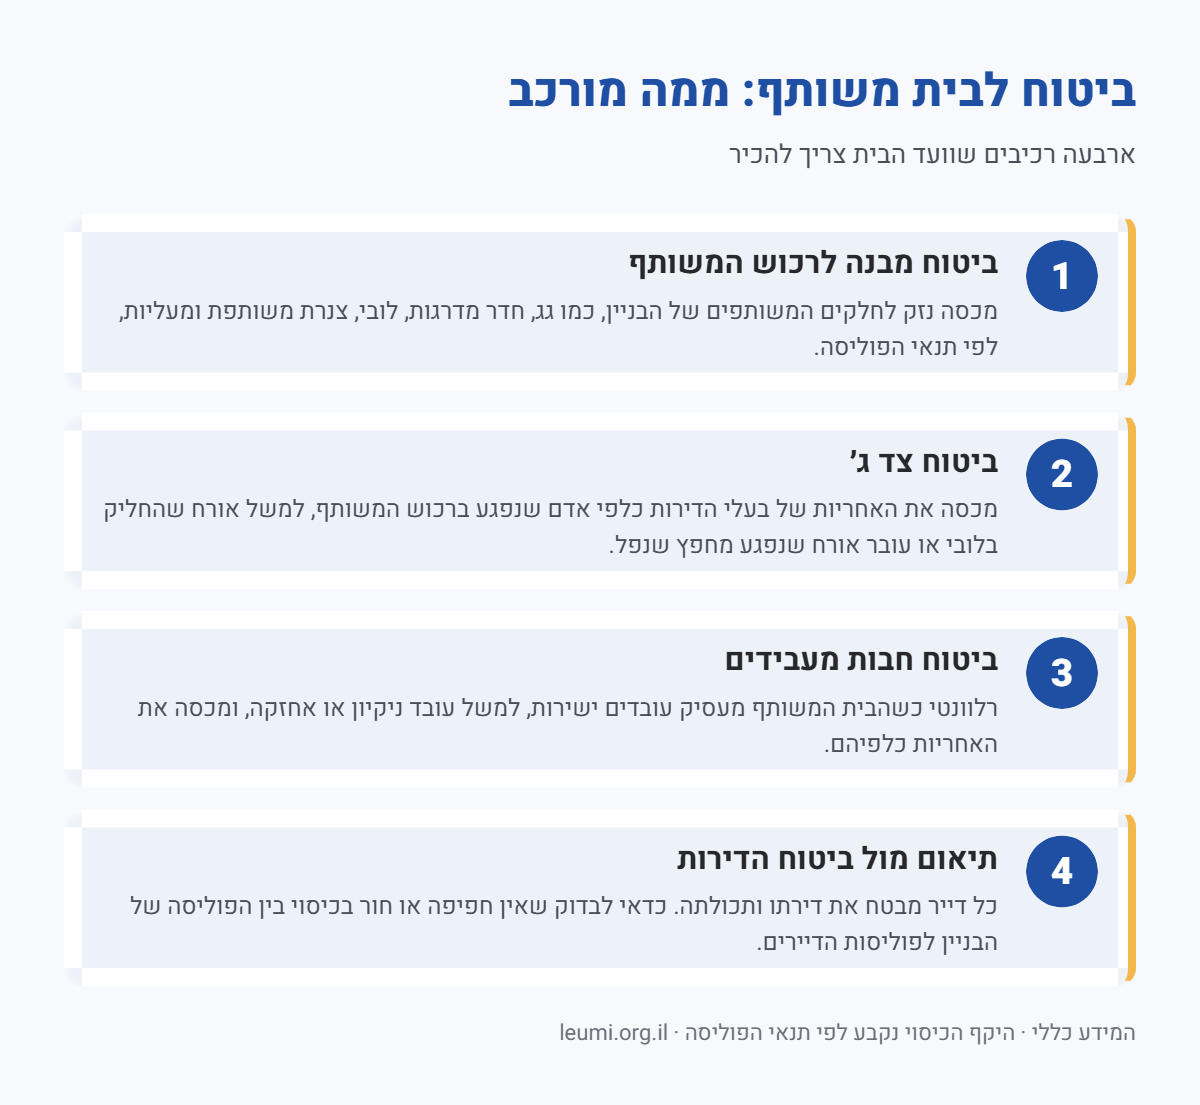
אילו סוגי ביטוח רלוונטיים לבניין?
| סוג הביטוח | מה הוא מכסה | מתי הוא חשוב במיוחד |
|---|---|---|
| ביטוח מבנה לרכוש המשותף | נזק לחלקים המשותפים: גג, חדר מדרגות, לובי, מעליות וצנרת משותפת, לפי הפוליסה | בכל בניין, ובמיוחד בבניין עם מעליות, חניון או מערכות יקרות |
| ביטוח צד ג׳ | אחריות בעלי הדירות כלפי אדם שנפגע ברכוש המשותף | בבניין עם תנועת מבקרים, ילדים, חניון או חצר משותפת |
| ביטוח חבות מעבידים | אחריות כלפי עובדים שהבית המשותף מעסיק ישירות | כשהוועד מעסיק בעצמו עובד ניקיון, אחזקה או שמירה |
| ביטוח דירה (של כל דייר) | הדירה הפרטית והתכולה | תמיד, בתיאום עם הפוליסה של הבניין כדי למנוע חורים בכיסוי |
להרחבה על הכיסוי לפגיעה באנשים ברכוש המשותף ראו את המדריך ביטוח אחריות צד ג׳ בבתים משותפים.
איך בוחרים פוליסה לבית המשותף?
- ממפים את הרכוש המשותף: מעליות, חניון, גינה, משאבות ומערכות כיבוי אש.
- בודקים את סכום הביטוח ומוודאים שהוא משקף את עלות השיקום של המבנה.
- קוראים את החריגים, ובמיוחד את הסעיפים על נזקי מים ועל ההשתתפות העצמית.
- מבקשים כמה הצעות דרך סוכן ביטוח ומשווים לפי הכיסוי ולא רק לפי המחיר.
- מביאים את ההחלטה לאסיפת הדיירים ומתעדים אותה בפרוטוקול.
מי מנהל את הביטוח בבניין?
הנציגות היא שמנהלת את ענייני הבית המשותף, ולכן היא אחראית לחידוש הפוליסה, לתשלום ולטיפול בתביעות. בבניין שמנוהל על ידי ועד בית חיצוני, חברת הניהול מרכזת את כל הטיפול מול חברת הביטוח. הביטוח משתלב עם אחזקה מונעת טובה: בניין מתוחזק מגיש פחות תביעות. חלוקת העלות בין הדיירים נעשית לפי תקנון הבית המשותף. מאמרים נוספים בנושא תמצאו בקטגוריית ביטוח לבניין.
שאלות נפוצות
האם בית משותף חייב לעשות ביטוח?
החוק לא מחייב כל בית משותף לרכוש ביטוח מבנה לרכוש המשותף, אבל בלי ביטוח, נזק לרכוש המשותף או תביעה של אדם שנפגע בבניין ימומנו מכיסם של בעלי הדירות. לכן רוב חברות הניהול וועדי הבית ממליצים על ביטוח מבנה וצד ג׳.
מה ההבדל בין ביטוח המבנה של הבניין לביטוח הדירה?
ביטוח המבנה של הבית המשותף מכסה את החלקים המשותפים לפי הפוליסה. ביטוח הדירה שכל דייר עושה מכסה את הדירה שלו ואת התכולה. כדאי לבדוק בשתי הפוליסות שאין חור בכיסוי, למשל בצנרת שעוברת בין דירות.
מי משלם על הביטוח של הבית המשותף?
עלות הביטוח היא חלק מהוצאות הניהול של הרכוש המשותף, ולכן היא מתחלקת בין בעלי הדירות לפי חלקם ברכוש המשותף, אלא אם התקנון קובע חלוקה אחרת.
מה עושים כשקורה נזק ברכוש המשותף?
מתעדים את הנזק, מודיעים לחברת הביטוח או לסוכן בהקדם, ומטפלים בנזק כדי שלא יחמיר. כשיש חברת ניהול, היא מרכזת את התביעה מול חברת הביטוח.
האם הביטוח מכסה נזקי מים מצנרת משותפת?
זה תלוי בפוליסה. יש פוליסות שכוללות נזקי מים מהצנרת המשותפת ויש שמחריגות אותם או קובעות השתתפות עצמית גבוהה, ולכן חשוב לבדוק את הסעיף הזה לפני שבוחרים פוליסה.
המידע בעמוד כללי. היקף הכיסוי נקבע לפי תנאי הפוליסה, ולכן לפני רכישה מומלץ להתייעץ עם סוכן ביטוח.